Domain kirchenoberhaupt.de kaufen?
Wir ziehen mit dem Projekt
kirchenoberhaupt.de um.
Sind Sie am Kauf der Domain
kirchenoberhaupt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kirchenoberhaupt.de kaufen?
Für wen gilt die buchführungspflicht?
Die Buchführungspflicht gilt grundsätzlich für alle Kaufleute, also für Unternehmen, die ein Handelsgewerbe betreiben. Dazu zählen beispielsweise Einzelunternehmen, Personengesellschaften wie die OHG oder die KG, sowie Kapitalgesellschaften wie die GmbH oder die AG. Auch bestimmte Freiberufler können zur Buchführungspflicht verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die genauen Vorschriften zur Buchführungspflicht sind im Handelsgesetzbuch (HGB) geregelt und können je nach Rechtsform und Umsatzvolumen variieren. Es ist daher ratsam, sich rechtzeitig über die Buchführungspflicht zu informieren, um mögliche Bußgelder oder andere Sanktionen zu vermeiden. **
Wann besteht nach steuerrechtlichen Vorschriften buchführungspflicht?
Nach steuerrechtlichen Vorschriften besteht in Deutschland die Pflicht zur Buchführung, wenn ein Unternehmen bestimmte Größen- oder Umsatzgrenzen überschreitet. Konkret bedeutet das, dass Unternehmen, die mehr als 600.000 Euro Umsatz oder 60.000 Euro Gewinn pro Jahr erwirtschaften, zur doppelten Buchführung verpflichtet sind. Zudem sind Unternehmen, die als Gewerbetreibende oder Freiberufler tätig sind, generell zur Buchführung verpflichtet. Die genauen Vorschriften können je nach Rechtsform und Branche variieren, daher ist es ratsam, sich individuell beraten zu lassen, um sicherzustellen, dass man den steuerrechtlichen Anforderungen gerecht wird. **
Ähnliche Suchbegriffe für Buchführungspflicht
Top-Angebote
Produkte zum Begriff Buchführungspflicht:
-
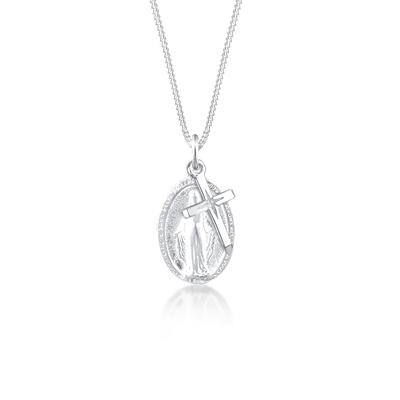
Kette mit Anhänger ELLI "Halskette Kreuz Marienbild Glaube Religion 925 Silber" Gr. 45, silber, Halsketten, Damen, 45, ohne Stein, Silber 925 (Sterlingsilber)Bei dieser Halskette schimmern zwei Anhänger als Symbol der Verbundenheit. Das Zusammenspiel aus einem Marienbild und Kreuz als Anhänger macht das Schmuckstück zu einem bedeutungsvollen Statement. Dieses religiöse Accessoire als Zeichen deines...59,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zerbe, Renate Maria: Kirche entdecken: Glaube, Gemeinschaft, GebäudeKirche entdecken: Glaube, Gemeinschaft, Gebäude , 12 komplette Unterrichtseinheiten (3. und 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Neuauflage, Nachdruck, Erscheinungsjahr: 20111111, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Zerbe, Renate Maria, Auflage: 20003, Auflage/Ausgabe: Neuauflage, Nachdruck, Seitenzahl/Blattzahl: 88, Keyword: 3. und 4. Klasse; Grundschule; Leben in der Gemeinde; Religion katholisch, Fachschema: Religionsunterricht / Lehrermaterial, Themenvorschläge~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Religion, Fachkategorie: Unterrichtsmaterialien~Unterricht und Didaktik: Religion~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Religiöse Unterweisung, Religionsunterricht, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag in der AAP Lehrerwelt GmbH, Länge: 298, Breite: 209, Höhe: 8, Gewicht: 279, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer ist von der Buchführungspflicht befreit?
Personen oder Unternehmen, die bestimmte Kriterien erfüllen, können von der Buchführungspflicht befreit werden. Dazu gehören beispielsweise Kleingewerbetreibende, die weniger als 600.000 Euro Umsatz und weniger als 60.000 Euro Gewinn im Jahr erzielen. Auch Vereine und bestimmte Freiberufler können unter bestimmten Voraussetzungen von der Buchführungspflicht befreit werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu prüfen, um festzustellen, ob man von der Buchführungspflicht befreit ist. In jedem Fall ist es ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass man alle rechtlichen Anforderungen erfüllt. **
-
Wann beginnt die Buchführungspflicht nach 238 HGB?
Die Buchführungspflicht nach § 238 HGB beginnt für Kaufleute mit der Aufnahme ihrer Geschäftstätigkeit. Das bedeutet, sobald ein Unternehmen seine Tätigkeit aufnimmt und als Kaufmann im Sinne des Handelsgesetzbuches gilt, muss es eine ordnungsgemäße Buchführung führen. Dabei ist es wichtig, dass alle Geschäftsvorfälle lückenlos und nachvollziehbar dokumentiert werden. Die Buchführungspflicht dient der Transparenz und Nachvollziehbarkeit der finanziellen Situation eines Unternehmens und ist somit ein wichtiger Bestandteil des kaufmännischen Handelns. Unternehmen sollten daher von Beginn an darauf achten, die gesetzlichen Vorgaben zur Buchführungspflicht einzuhalten. **
-
Welche Folgen hat die Nichterfüllung der steuerrechtlichen Buchführungspflicht?
Welche Folgen hat die Nichterfüllung der steuerrechtlichen Buchführungspflicht? Die Nichterfüllung der steuerrechtlichen Buchführungspflicht kann zu schwerwiegenden Konsequenzen führen, wie beispielsweise hohen Geldstrafen oder sogar strafrechtlichen Konsequenzen. Zudem kann es zu einer Betriebsprüfung durch das Finanzamt kommen, die zu weiteren Kosten und Unannehmlichkeiten führen kann. Darüber hinaus kann die Nichterfüllung der Buchführungspflicht das Vertrauen der Geschäftspartner und Kunden beeinträchtigen und zu einem Imageverlust führen. Es ist daher wichtig, die steuerrechtlichen Vorschriften einzuhalten und die Buchführungspflicht gewissenhaft zu erfüllen. **
-
Wer ist handelsrechtlich ausnahmsweise von der Buchführungspflicht befreit?
Wer ist handelsrechtlich ausnahmsweise von der Buchführungspflicht befreit? In Deutschland sind Einzelunternehmer, die nicht mehr als 600.000 Euro Umsatz und 60.000 Euro Gewinn im Jahr erzielen, von der Buchführungspflicht befreit. Zudem sind Kleingewerbetreibende, die nicht im Handelsregister eingetragen sind, von der Pflicht zur doppelten Buchführung befreit. Auch Freiberufler wie Ärzte, Anwälte oder Architekten sind in der Regel von der Buchführungspflicht befreit, sofern sie nicht freiwillig eine doppelte Buchführung führen möchten. Es ist jedoch ratsam, sich individuell beraten zu lassen, da die Regelungen je nach Unternehmensform und Umsatz variieren können. **
Wann müssen Unternehmen in Deutschland ihre Aufzeichnungspflichten im Rahmen der Buchführungspflicht erfüllen?
Unternehmen in Deutschland müssen ihre Aufzeichnungspflichten im Rahmen der Buchführungspflicht grundsätzlich zeitnah und ordnungsgemäß erfüllen. Die genauen Fristen und Regelungen sind im Handelsgesetzbuch (HGB) sowie in der Abgabenordnung (AO) festgelegt. Verstöße gegen die Aufzeichnungspflichten können zu Bußgeldern und anderen rechtlichen Konsequenzen führen. **
Was ist eine Predigt in der Kirche?
Eine Predigt in der Kirche ist eine religiöse Rede oder Ansprache, die von einem Geistlichen oder Pastor während des Gottesdienstes gehalten wird. In der Predigt werden oft biblische Texte interpretiert, spirituelle Lehren vermittelt und moralische Botschaften vermittelt. Ziel ist es, die Gläubigen zu ermutigen, zu inspirieren und zu lehren, wie sie ihr Leben nach den Lehren der Bibel ausrichten können. Die Predigt dient auch dazu, die Gemeinde zu ermutigen, zu trösten und zu ermahnen und ihnen geistliche Führung zu bieten. In vielen Kirchen ist die Predigt ein zentraler Bestandteil des Gottesdienstes und bietet den Gläubigen die Möglichkeit, über ihren Glauben nachzudenken und zu wachsen. **
Top-Angebote
Produkte zum Begriff Buchführungspflicht:
-
Papermoon "Abstrakte Spiritualität"Vliestapete, Abstrakte Spiritualität, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kette mit Anhänger ELLI "Halskette Kreuz Marienbild Glaube Religion 925 Silber" Gr. 45, silber, Halsketten, Damen, 45, ohne Stein, Silber 925 (Sterlingsilber)Bei dieser Halskette schimmern zwei Anhänger als Symbol der Verbundenheit. Das Zusammenspiel aus einem Marienbild und Kreuz als Anhänger macht das Schmuckstück zu einem bedeutungsvollen Statement. Dieses religiöse Accessoire als Zeichen deines...59,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Für wen gilt die buchführungspflicht?
Die Buchführungspflicht gilt grundsätzlich für alle Kaufleute, also für Unternehmen, die ein Handelsgewerbe betreiben. Dazu zählen beispielsweise Einzelunternehmen, Personengesellschaften wie die OHG oder die KG, sowie Kapitalgesellschaften wie die GmbH oder die AG. Auch bestimmte Freiberufler können zur Buchführungspflicht verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die genauen Vorschriften zur Buchführungspflicht sind im Handelsgesetzbuch (HGB) geregelt und können je nach Rechtsform und Umsatzvolumen variieren. Es ist daher ratsam, sich rechtzeitig über die Buchführungspflicht zu informieren, um mögliche Bußgelder oder andere Sanktionen zu vermeiden. **
-
Wann besteht nach steuerrechtlichen Vorschriften buchführungspflicht?
Nach steuerrechtlichen Vorschriften besteht in Deutschland die Pflicht zur Buchführung, wenn ein Unternehmen bestimmte Größen- oder Umsatzgrenzen überschreitet. Konkret bedeutet das, dass Unternehmen, die mehr als 600.000 Euro Umsatz oder 60.000 Euro Gewinn pro Jahr erwirtschaften, zur doppelten Buchführung verpflichtet sind. Zudem sind Unternehmen, die als Gewerbetreibende oder Freiberufler tätig sind, generell zur Buchführung verpflichtet. Die genauen Vorschriften können je nach Rechtsform und Branche variieren, daher ist es ratsam, sich individuell beraten zu lassen, um sicherzustellen, dass man den steuerrechtlichen Anforderungen gerecht wird. **
-
Wer ist von der Buchführungspflicht befreit?
Personen oder Unternehmen, die bestimmte Kriterien erfüllen, können von der Buchführungspflicht befreit werden. Dazu gehören beispielsweise Kleingewerbetreibende, die weniger als 600.000 Euro Umsatz und weniger als 60.000 Euro Gewinn im Jahr erzielen. Auch Vereine und bestimmte Freiberufler können unter bestimmten Voraussetzungen von der Buchführungspflicht befreit werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu prüfen, um festzustellen, ob man von der Buchführungspflicht befreit ist. In jedem Fall ist es ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass man alle rechtlichen Anforderungen erfüllt. **
-
Wann beginnt die Buchführungspflicht nach 238 HGB?
Die Buchführungspflicht nach § 238 HGB beginnt für Kaufleute mit der Aufnahme ihrer Geschäftstätigkeit. Das bedeutet, sobald ein Unternehmen seine Tätigkeit aufnimmt und als Kaufmann im Sinne des Handelsgesetzbuches gilt, muss es eine ordnungsgemäße Buchführung führen. Dabei ist es wichtig, dass alle Geschäftsvorfälle lückenlos und nachvollziehbar dokumentiert werden. Die Buchführungspflicht dient der Transparenz und Nachvollziehbarkeit der finanziellen Situation eines Unternehmens und ist somit ein wichtiger Bestandteil des kaufmännischen Handelns. Unternehmen sollten daher von Beginn an darauf achten, die gesetzlichen Vorgaben zur Buchführungspflicht einzuhalten. **
Ähnliche Suchbegriffe für Buchführungspflicht
-
Zerbe, Renate Maria: Kirche entdecken: Glaube, Gemeinschaft, GebäudeKirche entdecken: Glaube, Gemeinschaft, Gebäude , 12 komplette Unterrichtseinheiten (3. und 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Neuauflage, Nachdruck, Erscheinungsjahr: 20111111, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Zerbe, Renate Maria, Auflage: 20003, Auflage/Ausgabe: Neuauflage, Nachdruck, Seitenzahl/Blattzahl: 88, Keyword: 3. und 4. Klasse; Grundschule; Leben in der Gemeinde; Religion katholisch, Fachschema: Religionsunterricht / Lehrermaterial, Themenvorschläge~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Religion, Fachkategorie: Unterrichtsmaterialien~Unterricht und Didaktik: Religion~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Religiöse Unterweisung, Religionsunterricht, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag in der AAP Lehrerwelt GmbH, Länge: 298, Breite: 209, Höhe: 8, Gewicht: 279, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die erfundene GemeinschaftDie erfundene Gemeinschaft , Über Jahrhunderte hatte sich in Deutschland ein spezifisches Judentum herausgebildet, als ein fest eingebundener Teil der Gesellschaft. Dieses deutsche Judentum wurde mit der Schoah vernichtet. Die hier versammelten Beiträge zeigen, wie sich danach neue jüdische Gemeinden mit aus in Deutschland gestrandeten osteuropäischen Überlebenden ohne wesentliche soziale und kulturelle Bezüge zur deutschen Gesellschaft entwickelten. Diese Einwanderung wurde vermittels des Zentralrats der Juden von der Politik aktiv unterstützt, der Zentralrat bot im Gegenzug der deutschen Erinnerungspolitik seine aktive Unterstützung. Mit der russischsprachigen Einwanderung ab 1990 entwickelte sich eine neue, eigenständige und vielfältige jüdische Kultur, die mit dem bisherigen Nachkriegsjudentum wenig gemein hat. Die jüdische Rolle, ihre ideologische Arbeit, ist noch heute von zentraler Bedeutung für die Legitimation der deutschen Politik und der nationalen Identität. Dies verlangt die kontinuierliche Aufwertung; einerseits vermittels einer veredelten Genealogie mit Bezug auf das alte deutsche Judentum, wozu die 1700-Jahr-Feiern dienlich waren, andererseits durch die enge Anbindung jüdischer Institutionen an den Staat. Die Beiträge beleuchten die deutsche Erfindung des Judentums und hinterfragen das Verhältnis von Antisemitismus und Rassismus. Mit Beiträgen von Sandra Anusiewicz-Baer, Y. Michal Bodemann, Joseph Cronin, Max Czollek, Darja Klingenberg, Armin Langer und Jannis Panagiotidis. , Dämmmaterialien > Bauzubehör für Subwoofer & Lautsprecher , Erscheinungsjahr: 20240930, Produktform: Kartoniert, Redaktion: Bodemann, Y. Michal, Seitenzahl/Blattzahl: 180, Keyword: Antisemitismus; Judentum; Rassismus; Staatsräson, Fachschema: Antisemitismus~Judenverfolgung / Antisemitismus~Erinnerungskultur~Judentum / Geschichte / Allgemeines~Politik / Politikwissenschaft~Politikwissenschaft~Politologie, Warengruppe: TB/Politikwissenschaft, Fachkategorie: Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbrecher Verlag, Verlag: Verbrecher Verlag, Verlag: Verbrecher Verlag GmbH, Produktverfügbarkeit: 02, Länge: 200, Breite: 170, Höhe: 17, Gewicht: 262, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Abstrakte Spiritualität"Vliestapete, Abstrakte Spiritualität, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv,...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Folgen hat die Nichterfüllung der steuerrechtlichen Buchführungspflicht?
Welche Folgen hat die Nichterfüllung der steuerrechtlichen Buchführungspflicht? Die Nichterfüllung der steuerrechtlichen Buchführungspflicht kann zu schwerwiegenden Konsequenzen führen, wie beispielsweise hohen Geldstrafen oder sogar strafrechtlichen Konsequenzen. Zudem kann es zu einer Betriebsprüfung durch das Finanzamt kommen, die zu weiteren Kosten und Unannehmlichkeiten führen kann. Darüber hinaus kann die Nichterfüllung der Buchführungspflicht das Vertrauen der Geschäftspartner und Kunden beeinträchtigen und zu einem Imageverlust führen. Es ist daher wichtig, die steuerrechtlichen Vorschriften einzuhalten und die Buchführungspflicht gewissenhaft zu erfüllen. **
-
Wer ist handelsrechtlich ausnahmsweise von der Buchführungspflicht befreit?
Wer ist handelsrechtlich ausnahmsweise von der Buchführungspflicht befreit? In Deutschland sind Einzelunternehmer, die nicht mehr als 600.000 Euro Umsatz und 60.000 Euro Gewinn im Jahr erzielen, von der Buchführungspflicht befreit. Zudem sind Kleingewerbetreibende, die nicht im Handelsregister eingetragen sind, von der Pflicht zur doppelten Buchführung befreit. Auch Freiberufler wie Ärzte, Anwälte oder Architekten sind in der Regel von der Buchführungspflicht befreit, sofern sie nicht freiwillig eine doppelte Buchführung führen möchten. Es ist jedoch ratsam, sich individuell beraten zu lassen, da die Regelungen je nach Unternehmensform und Umsatz variieren können. **
-
Wann müssen Unternehmen in Deutschland ihre Aufzeichnungspflichten im Rahmen der Buchführungspflicht erfüllen?
Unternehmen in Deutschland müssen ihre Aufzeichnungspflichten im Rahmen der Buchführungspflicht grundsätzlich zeitnah und ordnungsgemäß erfüllen. Die genauen Fristen und Regelungen sind im Handelsgesetzbuch (HGB) sowie in der Abgabenordnung (AO) festgelegt. Verstöße gegen die Aufzeichnungspflichten können zu Bußgeldern und anderen rechtlichen Konsequenzen führen. **
-
Was ist eine Predigt in der Kirche?
Eine Predigt in der Kirche ist eine religiöse Rede oder Ansprache, die von einem Geistlichen oder Pastor während des Gottesdienstes gehalten wird. In der Predigt werden oft biblische Texte interpretiert, spirituelle Lehren vermittelt und moralische Botschaften vermittelt. Ziel ist es, die Gläubigen zu ermutigen, zu inspirieren und zu lehren, wie sie ihr Leben nach den Lehren der Bibel ausrichten können. Die Predigt dient auch dazu, die Gemeinde zu ermutigen, zu trösten und zu ermahnen und ihnen geistliche Führung zu bieten. In vielen Kirchen ist die Predigt ein zentraler Bestandteil des Gottesdienstes und bietet den Gläubigen die Möglichkeit, über ihren Glauben nachzudenken und zu wachsen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.