Domain kirchenoberhaupt.de kaufen?
Wir ziehen mit dem Projekt
kirchenoberhaupt.de um.
Sind Sie am Kauf der Domain
kirchenoberhaupt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kirchenoberhaupt.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **

Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
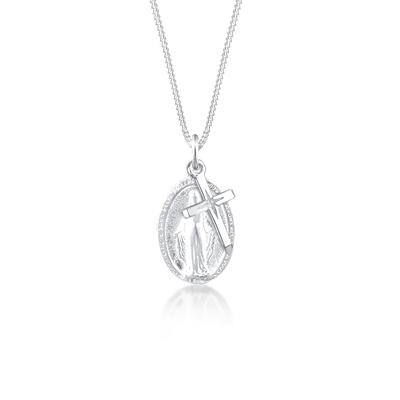
Kette mit Anhänger ELLI "Halskette Kreuz Marienbild Glaube Religion 925 Silber" Gr. 45, silber, Halsketten, Damen, 45, ohne Stein, Silber 925 (Sterlingsilber)Bei dieser Halskette schimmern zwei Anhänger als Symbol der Verbundenheit. Das Zusammenspiel aus einem Marienbild und Kreuz als Anhänger macht das Schmuckstück zu einem bedeutungsvollen Statement. Dieses religiöse Accessoire als Zeichen deines...59,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **

Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
Papermoon "Abstrakte Spiritualität"Vliestapete, Abstrakte Spiritualität, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv,...74,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
Kette mit Anhänger ELLI "Halskette Kreuz Marienbild Glaube Religion 925 Silber" Gr. 45, silber, Halsketten, Damen, 45, ohne Stein, Silber 925 (Sterlingsilber)Bei dieser Halskette schimmern zwei Anhänger als Symbol der Verbundenheit. Das Zusammenspiel aus einem Marienbild und Kreuz als Anhänger macht das Schmuckstück zu einem bedeutungsvollen Statement. Dieses religiöse Accessoire als Zeichen deines...59,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zerbe, Renate Maria: Kirche entdecken: Glaube, Gemeinschaft, GebäudeKirche entdecken: Glaube, Gemeinschaft, Gebäude , 12 komplette Unterrichtseinheiten (3. und 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Neuauflage, Nachdruck, Erscheinungsjahr: 20111111, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Zerbe, Renate Maria, Auflage: 20003, Auflage/Ausgabe: Neuauflage, Nachdruck, Seitenzahl/Blattzahl: 88, Keyword: 3. und 4. Klasse; Grundschule; Leben in der Gemeinde; Religion katholisch, Fachschema: Religionsunterricht / Lehrermaterial, Themenvorschläge~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Religion, Fachkategorie: Unterrichtsmaterialien~Unterricht und Didaktik: Religion~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Religiöse Unterweisung, Religionsunterricht, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag in der AAP Lehrerwelt GmbH, Länge: 298, Breite: 209, Höhe: 8, Gewicht: 279, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die erfundene GemeinschaftDie erfundene Gemeinschaft , Über Jahrhunderte hatte sich in Deutschland ein spezifisches Judentum herausgebildet, als ein fest eingebundener Teil der Gesellschaft. Dieses deutsche Judentum wurde mit der Schoah vernichtet. Die hier versammelten Beiträge zeigen, wie sich danach neue jüdische Gemeinden mit aus in Deutschland gestrandeten osteuropäischen Überlebenden ohne wesentliche soziale und kulturelle Bezüge zur deutschen Gesellschaft entwickelten. Diese Einwanderung wurde vermittels des Zentralrats der Juden von der Politik aktiv unterstützt, der Zentralrat bot im Gegenzug der deutschen Erinnerungspolitik seine aktive Unterstützung. Mit der russischsprachigen Einwanderung ab 1990 entwickelte sich eine neue, eigenständige und vielfältige jüdische Kultur, die mit dem bisherigen Nachkriegsjudentum wenig gemein hat. Die jüdische Rolle, ihre ideologische Arbeit, ist noch heute von zentraler Bedeutung für die Legitimation der deutschen Politik und der nationalen Identität. Dies verlangt die kontinuierliche Aufwertung; einerseits vermittels einer veredelten Genealogie mit Bezug auf das alte deutsche Judentum, wozu die 1700-Jahr-Feiern dienlich waren, andererseits durch die enge Anbindung jüdischer Institutionen an den Staat. Die Beiträge beleuchten die deutsche Erfindung des Judentums und hinterfragen das Verhältnis von Antisemitismus und Rassismus. Mit Beiträgen von Sandra Anusiewicz-Baer, Y. Michal Bodemann, Joseph Cronin, Max Czollek, Darja Klingenberg, Armin Langer und Jannis Panagiotidis. , Dämmmaterialien > Bauzubehör für Subwoofer & Lautsprecher , Erscheinungsjahr: 20240930, Produktform: Kartoniert, Redaktion: Bodemann, Y. Michal, Seitenzahl/Blattzahl: 180, Keyword: Antisemitismus; Judentum; Rassismus; Staatsräson, Fachschema: Antisemitismus~Judenverfolgung / Antisemitismus~Erinnerungskultur~Judentum / Geschichte / Allgemeines~Politik / Politikwissenschaft~Politikwissenschaft~Politologie, Warengruppe: TB/Politikwissenschaft, Fachkategorie: Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbrecher Verlag, Verlag: Verbrecher Verlag, Verlag: Verbrecher Verlag GmbH, Produktverfügbarkeit: 02, Länge: 200, Breite: 170, Höhe: 17, Gewicht: 262, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.